中文
 English

 扫码登录


 手机快捷登录
 账号登录

2026年10月份中国企业薪酬指数发布:薪酬指数连续两月低于荣枯线,同比涨幅收窄至0.2%
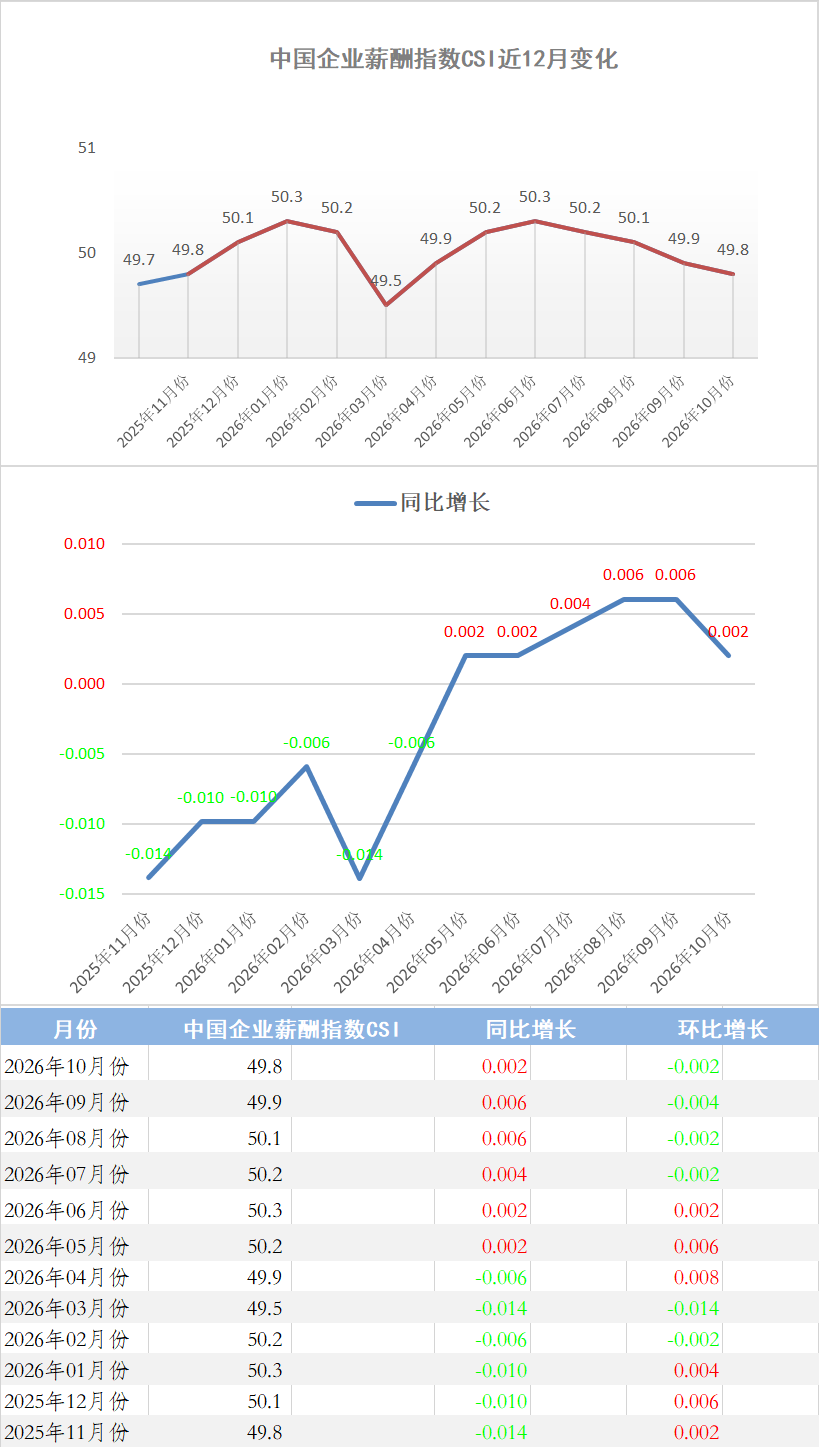
作者:薪酬报告顾问 | 发布时间:2026-10-282026年10月中国企业薪酬指数(CSI)于20日发布。10月CSI为49.8,同比上升0.2%,环比下降0.2%,薪酬指数连续第二个月位于荣枯线下方,同比涨幅由上月的0.6%明显收窄至0.2%,环比则录得连续第四个月下降。
根据国家统计局公布的数据显示,9月份,居民消费价格指数(CPI)环比上涨0.2%,涨幅比上月回落0.2个百分点;同比上涨0.9%,涨幅比上月扩大0.1个百分点;扣除食品和能源价格的核心CPI同比上涨1.0%,涨幅与上月相同,继续保持温和上涨。从环比看,服务价格由上月上涨0.1%转为下降0.2%,随着暑期结束,飞机票、宾馆住宿和旅行社收费价格分别下降8.7%、7.0%和6.0%;工业消费品价格上涨0.7%,国内汽油价格上涨4.9%;食品价格上涨0.4%,鲜菜、猪肉、鸡蛋和鲜果价格涨幅在0.5%—2.3%之间。从同比看,全国CPI上涨0.9%,其中汽油价格上涨16.6%,带动能源价格涨幅由上月4.1%扩大至7.3%;服务价格上涨0.8%;食品价格下降1.7%,降幅比上月扩大0.3个百分点。
根据国家统计局公布的数据显示,9月份,制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点,连续两个月回升并重返扩张区间,景气水平明显改善。从企业规模看,大型企业PMI为50.6%,与上月持平,保持在扩张区间;中型企业PMI为49.7%,比上月上升0.3个百分点;小型企业PMI为48.9%,比上月上升1.0个百分点,中小型企业景气水平均有所改善,但仍低于临界点。从分类指数看,生产指数为51.7%,比上月上升1.3个百分点,制造业生产活动加快;新订单指数为50.5%,比上月略降0.1个百分点,市场需求继续改善;原材料库存指数为48.2%,比上月上升0.1个百分点;从业人员指数为48.4%,比上月下降0.3个百分点,制造业企业用工景气度有所回落。受国际大宗商品价格上涨等因素影响,主要原材料购进价格指数和出厂价格指数分别为60.8%和54.0%,比上月上升4.2个和3.6个百分点,制造业市场价格总体水平上涨明显。新动能发展态势持续向好,装备制造业和高技术制造业PMI分别为51.0%和52.5%,持续位于扩张区间,制造业结构优化升级态势明显。9月份,非制造业商务活动指数和综合PMI产出指数分别为50.2%和50.7%,比上月上升1.2个百分点,经济景气水平有所回升。
薪酬指数研究机构专家分析指出,10月CSI录得49.8,环比下降0.2%,连续第二个月位于荣枯线下方,同比涨幅由上月的0.6%大幅收窄至0.2%,为本轮回落以来的最低水平,表明企业用工薪酬扩张动能进一步减弱。专家指出,本月薪酬指数延续回落的直接原因,在于薪酬上涨的支撑力量仍显不足。尽管9月制造业PMI回升至50.1%、重返扩张区间,生产指数升至51.7%,但从业人员指数降至48.4%,就业景气度不升反降,显示企业扩产用工意愿依然谨慎,基层岗位薪酬缺乏全面回暖的基础。不过也要看到,结构性亮点依然突出:高技术制造业PMI达52.5%、装备制造业PMI达51.0%,新能源、芯片、人工智能等新兴产业薪酬继续领涨,核心人才争夺激烈,薪酬上涨效应沿产业链纵深传导,支撑CSI同比仍保持正增长。
薪酬指数研究机构专家分析指出,当前企业景气度仍呈分化格局。PMI数据显示,大型企业PMI为50.6%,保持在扩张区间;中型企业与小型企业PMI分别为49.7%和48.9%,虽均较上月回升,但仍明显低于临界点,小微企业薪酬增长空间依然受限。从业人员指数降至48.4%、比上月下降0.3个百分点,制造业用工景气度有所回落,基层薪酬全面回暖尚需时日。CPI温和上涨,实际薪酬购买力保持稳定。9月CPI同比上涨0.9%,核心CPI同比上涨1.0%,食品价格降幅有所扩大,居民生活成本压力总体可控,名义薪酬增长有效转化为实际购买力,为CSI同比稳定运行提供有利条件。需要注意的是,9月PPI同比上涨5.0%,涨幅比上月扩大1.2个百分点,创近四年新高,与CPI同比涨幅的差距扩大至4.1个百分点。主要原材料购进价格指数高达60.8%,上游成本压力持续加大,部分中下游制造企业利润空间受到挤压,提薪能力受到制约,这也是10月CSI环比继续回落、同比涨幅明显收窄的重要原因。
图:中国企业薪酬指数CSI近12月变化
薪酬指数研究机构专家分析预测,11月CSI将在荣枯线下方弱势企稳运行。影响CSI走势的主要因素:一是制造业景气回升的持续性。9月制造业PMI回升至50.1%,连续两个月回升并重返扩张区间,若产需扩张态势延续,企业提薪意愿有望逐步修复。二是新兴产业薪酬带动的纵深传导。高技术制造业和装备制造业PMI分别达52.5%和51.0%,持续位于扩张区间,新能源、芯片及AI产业人才争夺激烈,薪酬带动效应有望向更广产业链延伸。三是PPI与CPI剪刀差的演化。当前PPI同比涨幅5.0%,仍明显高于CPI同比0.9%,剪刀差扩大至4.1个百分点,主要原材料购进价格指数升至60.8%的高位,上游成本压力若向终端传导不畅,中下游企业盈利与薪酬增长空间仍将受到制约。四是企业用工景气度修复情况。从业人员指数回落0.3个百分点至48.4%,仍低于临界点,就业结构性矛盾依然存在,需政策持续发力支持中小微企业经营改善。
薪酬指数研究机构专家分析指出,三季度就业市场总体延续“总体回暖、结构分化”特征。9月制造业PMI重返扩张区间,大型企业保持扩张,新能源、芯片、人工智能等新兴产业持续扩张,高技术岗位人才缺口继续扩大,相关领域薪酬有望保持较快增长。政策稳就业持续发力,制造业设备更新和数字化转型深入推进,将进一步带动高技术人才需求增长。但制造业从业人员指数有所回落,传统制造业用工需求恢复偏慢,就业结构性错配短期较难扭转。薪酬方面,名义薪酬预计温和上涨,但实际增长仍受PPI-CPI剪刀差扩大及成本压力制约。综合判断,四季度CSI将在荣枯线附近窄幅波动、整体稳中趋降,高技术行业与传统行业、不同规模企业之间的薪酬差距可能进一步显现。
CSI(中国企业薪酬指数)由中国薪酬指数研究机构编制,由工资水平、社会保险成本、薪酬增长率、地区居民消费价格指数、就业率等五个要素作为基础数据,按照一定的权重,以统计学模型计算得出。CSI反映当前国内企业薪酬状况,是企业经营状态的重要指标之一。
CSI样本数据来源于中国薪酬指数研究机构的大数据库,按照不同行业、属性、规模,选取中国国内200多个细分领域、600多个城市地区、50多万家企业,超过3000万条的样本薪酬数据。